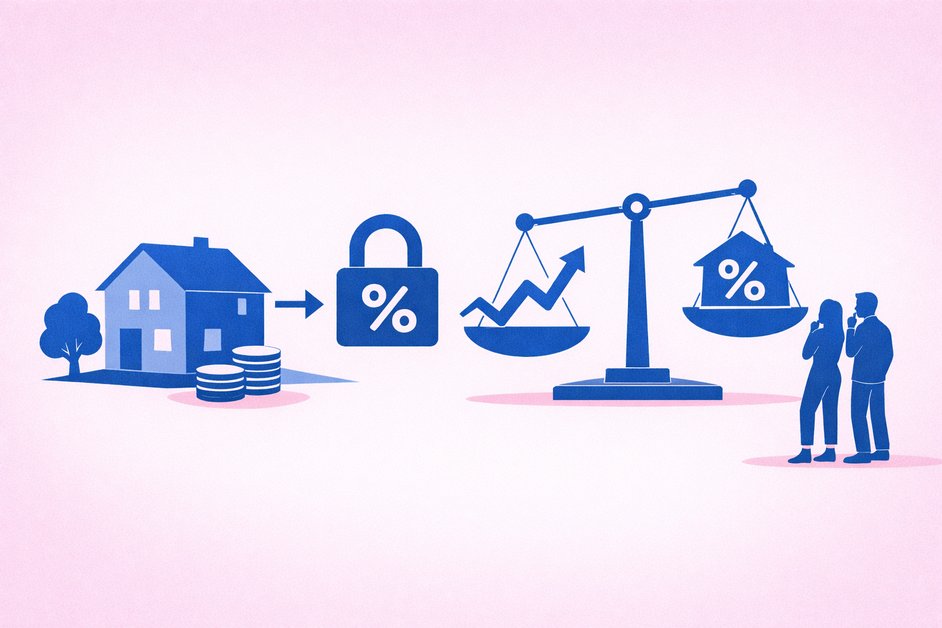
Vaste rente op een hypotheek betekent dat het rentepercentage voor een gekozen periode vaststaat, wat het meest statische rentesysteem is bij een hypotheekofferte. U krijgt hiermee zekerheid over uw maandlasten, omdat het percentage gedurende die rentevaste periode, die bijvoorbeeld 10, 20 of 30 jaar kan duren, niet verandert, onafhankelijk van marktontwikkelingen.
Definitie van vaste rente en rentevaste periode
Vaste rente is een type rente waarbij het rentepercentage voor een bepaalde periode vastligt. Dit betekent dat de rente gedurende een gekozen periode constant blijft. Het tarief wordt vastgelegd voor een afgesproken periode en blijft hetzelfde gedurende die tijd.
De periode waarin het rentepercentage vaststaat, wordt de rentevaste periode genoemd. Dit is de termijn waarin u een vast rentepercentage betaalt. Voor een hypotheek betekent dit dat het rentepercentage van de hypotheek vaststaat voor de gehele afgesproken termijn. Deze duidelijkheid over uw maandlasten is voor veel mensen een belangrijke overweging. Bijvoorbeeld, als u een hypotheek afsluit en kiest voor een rentevaste periode van tien jaar, dan weet u precies wat u elke maand betaalt.
Hoe werkt vaste rente bij een hypotheek?
Bij een hypotheek met vaste rente staat het rentepercentage voor een gekozen periode vast. De bank geeft hiermee een prijsgarantie, waardoor het percentage gedurende de hele rentevaste periode muurvast blijft. U betaalt dan hetzelfde rentepercentage voor de vastgestelde periode, ongeacht schommelingen in de marktrente.
Dit geeft u zekerheid over uw maandlasten, wat een groot voordeel is als de marktrente stijgt. U kunt zelf kiezen hoe lang deze periode duurt, bijvoorbeeld 1, 5, 10, 20 of zelfs 30 jaar. Voor de meeste mensen is deze stabiliteit een belangrijke overweging.
Vaste rente versus variabele rente: wat is het verschil?
De kern van het verschil tussen vaste en variabele rente ligt in de stabiliteit van het rentepercentage. Bij een vaste rente ligt het percentage voor een gekozen looptijd vast en blijft het gelijk tijdens de rentevaste periode. De bank mag dit rentepercentage niet tussentijds aanpassen, wat u zekerheid geeft over uw maandlasten.
Een variabele rente daarentegen houdt in dat het rentepercentage elke maand anders kan zijn en maandelijks fluctueert. De rentevoet varieert afhankelijk van marktomstandigheden, wat betekent dat uw maandlasten kunnen stijgen of dalen. Vaste rente is meestal hoger dan variabele rente, maar biedt wel voorspelbaarheid. De hypotheekrente is altijd ofwel variabele rente of vaste rente, en de keuze tussen deze twee hangt af van uw persoonlijke situatie en hoe u omgaat met risico.
Voordelen van kiezen voor vaste rente
Kiezen voor een vaste rente biedt belangrijke voordelen. U krijgt zekerheid van vaste maandlasten en zekerheid en voorspelbaarheid over uw maandlasten. U weet precies wat u per maand aan rentepercentage betaalt, wat zorgt voor volledig stabiele en voorspelbare maandelijkse hypotheeklasten. Dit maakt het makkelijker om uw budget te plannen, zelfs bij stijgende marktrente.
Een vaste rente biedt financiële stabiliteit door bescherming tegen stijgende marktrente. Volgens de AFM zullen uw rentelasten voor de afgesproken periode niet stijgen. Dit is vooral voordelig in een omgeving met stijgende marktrente, en het is de beste keuze als u verwacht dat de marktrente in de toekomst zal stijgen. Lange tijd vastzetten kan voordeliger zijn dan een variabele hypotheekrente die ineens sterk stijgt, wat u financiële zekerheid voor een langere periode geeft en meer zekerheid over maandlasten dan een variabele rente.
Nadelen en risico’s van vaste rente
Vaste rente biedt zekerheid, maar kent ook nadelen en risico’s. Het grootste nadeel is dat u niet profiteert als de marktrentes dalen. Bij een vaste rente profiteert u niet van rentedalingen in de markt. Een hypotheek met vaste rente kent geen voordeel van een rentedaling tijdens de rentevaste periode. Een lange rentevaste periode kan als nadeel hebben dat u niet profiteert van een rentedaling, zoals de AFM aangeeft. Dit betekent dat uw maandlasten niet dalen, zelfs als de algemene rentestand omlaaggaat.
Een lange rentevaste periode kan als nadeel hebben dat langer vastzetten duurder is, ook volgens de AFM. Langere rentevaste periodes bij een hypotheek hebben meestal een hoger rentetarief. Een lange rentevaste periode heeft als nadeel een iets hogere rente en geen voordeel bij een rentedaling. Vaste hypotheekrente brengt hogere kosten met zich mee en het risico van gemiste renteverlaging. Een lange rentevastperiode, bijvoorbeeld 20 jaar, brengt het risico van mogelijk misgelopen rentevoordeel met zich mee. Voor de meeste mensen is de afweging tussen zekerheid en flexibiliteit hier cruciaal. Stel, u heeft net een hypotheek afgesloten met een vaste rente voor 10 jaar, en na twee jaar dalen de marktrentes fors. Dan blijven uw maandlasten gelijk, terwijl anderen met een variabele rente of kortere rentevaste periode minder gaan betalen.
Hoe kies je de juiste rentevaste periode?
De juiste rentevaste periode kiezen hangt sterk af van uw persoonlijke situatie. Deze pagina geeft advies over het bepalen van de juiste rentevaste periode. U maakt hierbij een afweging tussen renterisico en uw maandlast.
De keuze omvat een balans tussen lage maandlasten op korte termijn en zekerheid over de hoogte van de maandlasten op langere termijn, zoals de AFM aangeeft. De beste keuze balanceert veiligheid met lage maandlasten. Uw persoonlijke situatie, zoals verhuisplannen of de verwachting van eerdere aflossing, speelt hierin een grote rol. Ook uw bereidheid om risico te lopen op hogere maandlasten is een factor.
Een huiseigenaar die een rentevaste periode kiest, houdt rekening met hoe belangrijk zekerheid over maandlasten is, toekomstplannen en de ontwikkeling van de hypotheekrente. Het is belangrijker om aanbieders te vergelijken en de juiste periode te kiezen dan het perfecte moment af te wachten. Starters doen er goed aan verschillende rentevaste periodes te vergelijken om te zien welke het beste bij hun plannen past.
Actuele vaste rentepercentages vergelijken
Om actuele vaste rentepercentages te vergelijken, kijkt u naar de verschillen tussen aanbieders. Zo biedt Raisin een maximale vaste rente van **3,75% per jaar** op spaardeposito’s. Nederlandse grootbanken bieden voor spaardeposito’s vaste rentes aan die liggen tussen de **2% en 3% per jaar**. Voor spaardeposito’s is het duidelijk dat buitenlandse aanbieders via platforms zoals Raisin momenteel hogere vaste rentes bieden dan traditionele Nederlandse banken.
Het is verstandig om de actuele rentes te vergelijken, of het nu gaat om spaardeposito’s of hypotheken. Concrete, actuele rentetarieven zijn beschikbaar via rentevergelijkers en websites van geldverstrekkers. Een overzicht van actuele hypotheekrentes maakt het mogelijk om rentepercentages van verschillende hypotheekaanbieders te vergelijken. De Consumentenbond toont bijvoorbeeld de actuele hypotheekrente van banken. U kunt in een rentevergelijker de rentevaste periode aanpassen om percentages te vergelijken. Dit stelt u in staat om een compleet beeld te krijgen van de beschikbare rentetarieven en de bijbehorende rentevaste periodes. Stel u wilt een hypotheek afsluiten, dan is het verstandig om de actuele rentes te vergelijken.
Hypotheekrente Rabobank: wat zijn de opties?
De Rabobank biedt voor hypotheekrente twee hoofdtypes: vaste rente en variabele rente. Voor een uitgebreid overzicht van de Rabobank hypotheekrente opties, kunt u terecht op de Rabobank hypotheekrente pagina.
Bij een variabele rente kan het percentage gedurende de looptijd wijzigen. Dit betekent dat uw maandlasten kunnen stijgen of dalen, afhankelijk van de marktrente. De variabele rente van de Rabobank biedt wel de mogelijkheid om de rente later vast te zetten. Daarnaast biedt de Rabobank flexibiliteit in aflossing en renteherziening. Dit maakt maatwerk in hypotheekvoorwaarden mogelijk, wat handig is bij een veranderende financiële situatie.
Alternatieven voor vaste rente en wanneer overwegen?
Naast vaste rente zijn er alternatieven zoals variabele rente of een combinatie van beide. Een variabele rente is een alternatief voor het vastzetten van de rente. Dit kan interessant zijn als u verwacht dat de rente (verder) daalt, of als de marktrente daalt.
Voor wie flexibiliteit belangrijk vindt en een dalende rente verwacht, is variabele rente een goede overweging. Stel, u heeft plannen om binnen enkele jaren te verhuizen, dan is variabele rente interessant bij kortere hypotheeklooptijden. Het biedt de mogelijkheid om maandlasten op korte termijn te laten dalen. De meeste geldverstrekkers bieden de mogelijkheid om op elk moment over te stappen van variabele naar vaste rente. Dit is handig als de rente begint te stijgen, want dan behoudt u de zekerheid over uw maandlasten.
Een variabele rente kan voordeliger zijn dan een vaste rente, maar brengt ook risico’s met zich mee. Leners met variabele rente worden aanbevolen over te stappen naar vaste rente voor meer voorspelbare maandelijkse betalingen. Bij hypotheken met variabele rente is het aanbevolen de rente voor langere tijd vast te zetten. Een combinatie van vaste en variabele rente kan een optimale oplossing zijn. Uiteindelijk wordt de keuze tussen vaste of variabele rente bepaald door uw persoonlijke situatie.
Kan ik mijn vaste rente tussentijds aanpassen?
Ja, u kunt uw vaste rente tussentijds aanpassen. Vaste rente kan eerder worden aangepast voor het einde van de rentevaste periode. Dit kan tegen een mogelijke vergoeding voor renteverlies. Het tussentijds wijzigen van een vaste hypotheekrente kan namelijk leiden tot een vergoeding. U kunt de rente aanpassen door een hernieuwde rentevaste periode af te sluiten. De hypotheeknemer kan de rente tussentijds wijzigen via renteafkoop of rentemiddeling. Het tussentijds wijzigen van de rentevaste periode kan via oversluiten of rentemiddeling. De vergoeding voor tussentijds wijzigen kan worden verwerkt in de nieuwe rente via rentemiddeling. U kunt tussentijds overstappen naar een nieuwe rentevaste periode met het lagere actuele rentetarief.
Wat gebeurt er na afloop van de rentevaste periode?
Na afloop van de rentevaste periode ontvangt u van de bank een voorstel voor een nieuwe rente en rentevaste periode. De geldverstrekker is verplicht om u dit nieuwe rentevoorstel te doen. U moet dan een nieuwe termijn en bijbehorende rente kiezen. Het einde van de rentevaste periode geeft u als huiseigenaar het recht om nieuwe afspraken te maken over uw hypotheek en rente. U heeft de keuze om de rente opnieuw vast te zetten voor een nieuwe rentevaste periode. Een hernieuwde rentevaststelling wordt dan gebaseerd op de dan geldende rentetarieven. Ook kunt u ervoor kiezen om uw hypotheek over te sluiten naar een andere aanbieder. De rentevaste periode kan na afloop worden vervangen door een nieuw rentetarief of door oversluiten.
Hoe beïnvloedt vaste rente mijn maandlasten?
Vaste rente zorgt ervoor dat je maandlasten voor een lange periode vaststaan. Dit geeft je zekerheid, want je weet precies wat je maandlasten zijn. Een rentevaste periode zorgt voor stabiele maandlasten, waardoor je maandlasten niet stijgen als de rente stijgt. De hypotheekrente beïnvloedt je maandlasten; een hogere rente leidt tot hogere maandlasten. Lagere rente zorgt juist voor lagere maandelijkse lasten. De hoogte van de hypotheekrente is doorslaggevend voor de maandlasten van je hypotheek.
Is vaste rente altijd voordeliger dan variabele rente?
Vaste rente is niet altijd voordeliger dan variabele rente. Vaak is de vaste rente hoger dan de variabele rente, wat resulteert in hogere maandlasten. Variabele rente kan juist voordelig zijn als de marktrentes dalen. U profiteert dan direct van lagere maandlasten. Dit is aantrekkelijk in een omgeving met dalende rentestanden, maar brengt risico’s met zich mee bij stijgende rentes.
Waar kan ik advies krijgen over vaste rente en hypotheek?
Voor advies over vaste rente en uw hypotheek kunt u terecht bij een onafhankelijk hypotheekadviseur. Deze experts helpen u bij het kiezen tussen vaste of variabele rente. Ze bepalen ook de meest geschikte rentevaste periode voor uw situatie. U kunt een vrijblijvende afspraak maken voor maatwerk advies over actuele hypotheekrentes en oversluitmogelijkheden. Heeft u een variabele hypotheekrente en wilt u deze vastzetten? Ook dan kan een hypotheekadviseur u hierover adviseren.