Wat is effectenkrediet en hoe werkt het?
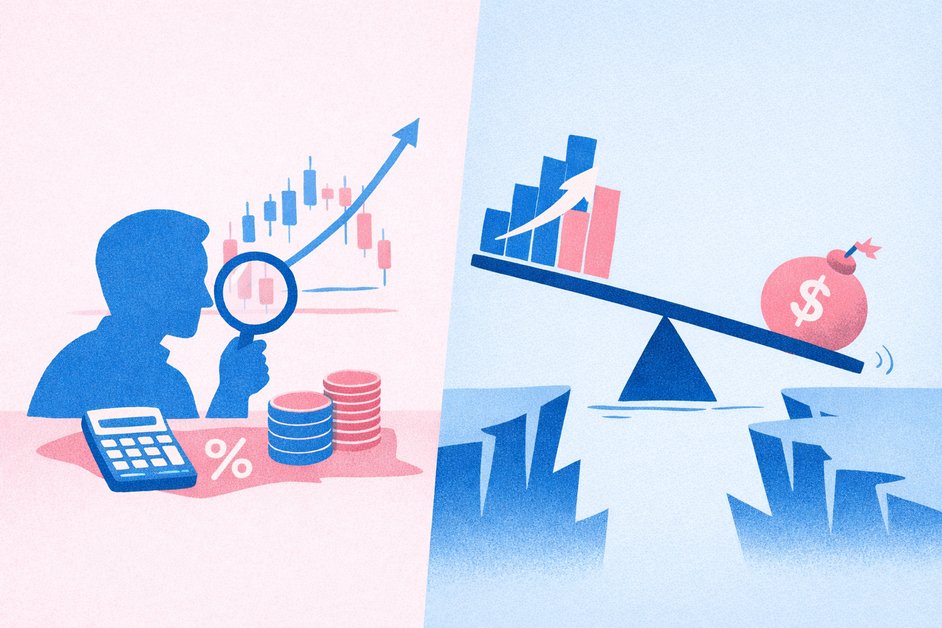
Effectenkrediet is een vorm van lenen die uitsluitend bedoeld is om in effecten te beleggen. Het werkt als een doorlopend krediet waarbij uw effectenportefeuille als onderpand dient. Dit stelt u in staat om met geleend geld te beleggen, wat een hefboomeffect creëert.
Een belangrijke voorwaarde is dat u al een aanzienlijk vermogen bij de bank heeft belegd. De kredietverlening is vaak maatwerk en hangt af van uw gehele vermogenssituatie. De omvang van uw vermogen ten opzichte van de lening kan de risico-opslag beïnvloeden, wat resulteert in een lagere opslag bij een gunstige verhouding. Soms kan de rente van een dergelijke lening vergelijkbaar zijn met die van een hypotheek. Over het algemeen zijn de korte en lange rentes voor dit type krediet laag.
Voorwaarden, limieten en minimale/maximale leenbedragen bij effectenkrediet
De voorwaarden, limieten en minimale of maximale leenbedragen bij effectenkrediet hangen sterk af van uw beleggingsportefeuille. Effectenkrediet heeft altijd een maximale kredietlimiet die in de kredietovereenkomst wordt vastgelegd. De lening op Effectenkrediet is afhankelijk van het maximale leenbedrag, dat wordt bepaald door het bestedingsdoel en de bevoorschottingslimiet van de portefeuille.
De kredietlimiet van effectenkrediet is gekoppeld aan de waarde van de effectenportefeuille. Als de waarde van uw effecten daalt, vermindert ook uw totale kredietlimiet. De kredietlimiet wordt verder bepaald door de beurswaarde en de loan-to-value ratio van de effectenportefeuille.
Bij Van Lanschot Kempen is de actuele limiet de laagste waarde tussen de afgesproken kredietlimiet en de dekkingswaarde van de beleggingsportefeuille. Een particuliere belegger kan nooit meer lenen dan het maximumlimiet, zelfs niet bij een hogere totale dekkingswaarde van de portefeuille. Klanten van Van Lanschot kunnen binnen de vastgestelde limiet naar behoeven opnemen en aflossen.
Voorbeeldberekening van rente en totale kosten bij effectenkrediet
Een concrete voorbeeldberekening van rente en totale kosten specifiek voor effectenkrediet is niet direct beschikbaar in de feiten. Wel kunnen we de algemene principes van renteberekening uitleggen. De effectieve rente houdt rekening met alle kosten en de looptijd van de lening. Om het totale rentebedrag te berekenen, vermenigvuldigt u het aantal betalingen met de maandelijkse betaling en trekt u daar het oorspronkelijk geleende bedrag vanaf. Bijvoorbeeld, voor een hypotheek van €400.000 met maandelijkse betalingen van €1.500 over 360 maanden, komt de totale rente uit op €140.000. Deze rekenprincipes zijn ook van toepassing op effectenkrediet, maar de exacte cijfers hangen af van de aanbieder en uw beleggingsportefeuille.
Voor wie is beleggen met effectenkrediet geschikt?
Beleggen met effectenkrediet is vooral geschikt voor ervaren beleggers. Het is een leenvorm voor effectenbezitters. U moet beschikken over voldoende kapitaal om aan de onderpandinrichting en hogere kosten te voldoen. Effectenkrediet is alleen beschikbaar voor kredietaanvragers die een effectenportefeuille bezitten. Een voldoende gekwalificeerde rekeninghouder kan met geleend geld beleggen via Effectenkrediet, na het vervullen van de voorwaarden.
Minder ervaren beleggers wordt het gebruik van Effectenkrediet afgeraden, gezien de verhoogde risico’s. Beleggen met effectenkrediet verhoogt uw risicoprofiel aanzienlijk. Stel, u bent een ervaren belegger die een kans ziet in de markt — zelfs dan moet u in staat zijn het krediet terug te betalen, zelfs bij schommelingen in de waarde van de effecten. Hoewel het de kans biedt op hogere winsten door hefboomwerking, kan het verlies ook groter zijn dan uw oorspronkelijke inleg. Voor de meeste particuliere beleggers is dit een te risicovolle optie, aangezien een belegger die gebruikmaakt van Effectenkrediet verliezen kan lijden op de inleg.
Effectenkrediet aanvragen via ActueleRentestanden.nl: zo werkt het
- Vergelijk rentestanden voor effectenkrediet: ActueleRentestanden.nl biedt een volledig en actueel overzicht van rentetarieven voor leningen. U vindt hier een actueel overzicht van rentetarieven bij banken en financiële instellingen, met gegevens die teruggaan tot 2005.
- Kies de meest betaalbare optie: Door deze rentestanden te vergelijken, helpt het platform u de meest betaalbare optie voor uw lening te vinden. Dit kan leiden tot besparingen op uw effectenkrediet.
- Vraag direct uw offerte aan: Als consument kunt u via ActueleRentestanden.nl direct een offerte aanvragen. De website maakt het eenvoudig en overzichtelijk om een directe offerteaanvraag te doen.
Dit platform bespaart u tijd door alle relevante rente-informatie efficiënt op één plek te bieden. De leningen worden dagelijks gecontroleerd op rentepercentages en de dagelijkse rentegegevens voor leningen worden bijgewerkt. ActueleRentestanden.nl werkt als een onafhankelijke partij.
Rente consumptief krediet: wat zijn de verschillen met effectenkrediet?
Het direct vergelijken van de rentetarieven tussen consumptief krediet en effectenkrediet is complex, aangezien beide kredietvormen fundamenteel verschillen in hun opzet en risicoprofiel. Wat wel duidelijk is, is dat de rente op consumptief krediet meestal hoger ligt dan die van een hypotheek. Consumptief krediet kenmerkt zich door een hoger rentepercentage dan hypothecaire leningen. De rentetarieven voor consumptief krediet liggen hoger dan die van hypotheken in Nederland. Dit hogere rentepercentage komt doordat er bij consumptief krediet geen onderpand is, zoals een woning, wat de geldverstrekker minder zekerheid biedt. Het ontbreken van onderpand is de voornaamste reden voor de hogere rente bij consumptief krediet. Dit type krediet heeft dan ook als nadeel een hogere rente dan andere financieringsvormen. Bij effectenkrediet dienen uw beleggingen als onderpand, wat de risicoperceptie en daarmee de rente kan beïnvloeden.
Hoe wordt de rente op effectenkrediet berekend?
De rente op effectenkrediet wordt berekend op basis van een variabele debetrentevoet. Deze bestaat uit een variabele basisrente en een individuele variabele opslag. De basisrente is vaak gekoppeld aan de benchmarkrente van de geleende valuta, wat betekent dat de rente kan fluctueren. U betaalt alleen rente over het daadwerkelijk gebruikte kredietbedrag, niet over de gehele kredietlimiet. Er geldt een standaardrente voor effectenkrediet; gebruikt u meer krediet dan uw allocatie toestaat, dan betaalt u deze standaardrente over het overschreden bedrag. Bij sommige aanbieders, zoals BinckBank, wordt de rente eenmaal per kwartaal achteraf in rekening gebracht.
Wat zijn de risico’s van beleggen met effectenkrediet?
Beleggen met effectenkrediet brengt aanzienlijke risico’s met zich mee. U kunt hierbij meer verliezen dan uw oorspronkelijke inleg. Dit komt doordat het krediet werkt als een hefboom, waardoor zowel winsten als verliezen op uw beleggingen worden vergroot. Het risico bestaat dat de kosten van het effectenkrediet hoger uitvallen dan de opbrengsten, wat leidt tot financieel verlies. Uw risicoprofiel neemt hierdoor toe, en u kunt zelfs uw gehele inleg verliezen.
Kan ik effectenkrediet combineren met andere beleggingsproducten?
Ja, u kunt effectenkrediet combineren met andere beleggingsproducten, maar de mogelijkheden zijn specifiek. Effectenkrediet is uitsluitend bedoeld voor de aankoop van beleggingen en kan niet voor andere doelen worden gebruikt. Het is puur gericht op beleggen. Het kan bij sommige banken worden ingezet voor het kopen van effecten en stelt klanten in staat om extra beleggingen te kopen. De effecten in de portefeuille dienen als onderpand, waarbij de hoeveelheid Effectenkrediet afhangt van hun type en waarde. Voor specifieke beleggingsproducten, zoals derivaten, hangt de mogelijkheid af van uw beleggersprofiel. Basic profielen hebben geen toegang tot derivaten en andere risicovolle producten in combinatie met Effectenkrediet, terwijl Active en Trader profielen daarentegen wel toegang hebben tot derivaten.
Hoe vaak worden de rentetarieven aangepast?
De rentetarieven voor effectenkrediet, die vaak variabel zijn, worden regelmatig aangepast. Meestal gebeurt dit maandelijks of per kwartaal, maar ook halfjaarlijkse aanpassingen komen voor. De exacte frequentie hangt af van de geldverstrekker en de specifieke voorwaarden. Zo herzien aanbieders zoals Rabobank hun variabele rente doorgaans maandelijks, terwijl Centraal Beheer dit iedere drie maanden doet. Soms kunnen rentes, zoals de 10-jaars rente, zelfs dagelijks licht wijzigen door marktomstandigheden. Banken passen hun rentepercentages regelmatig aan op basis van deze marktomstandigheden.
Welke banken en brokers bieden effectenkrediet aan?
Verschillende banken en brokers bieden effectenkrediet aan. Zo kunt u terecht bij Scalable Broker, waar klanten gebruik kunnen maken van deze faciliteit. Ook BinckBank verstrekt effectenkrediet, specifiek op courante aandelen en obligaties. Voor private banking klanten bieden zowel Van Lanschot Kempen als ING Nederland effectenkrediet aan. Hierbij dient de effectenportefeuille als onderpand. Van Lanschot Kempen noemt dit een kredietfaciliteit op een effectenrekening.