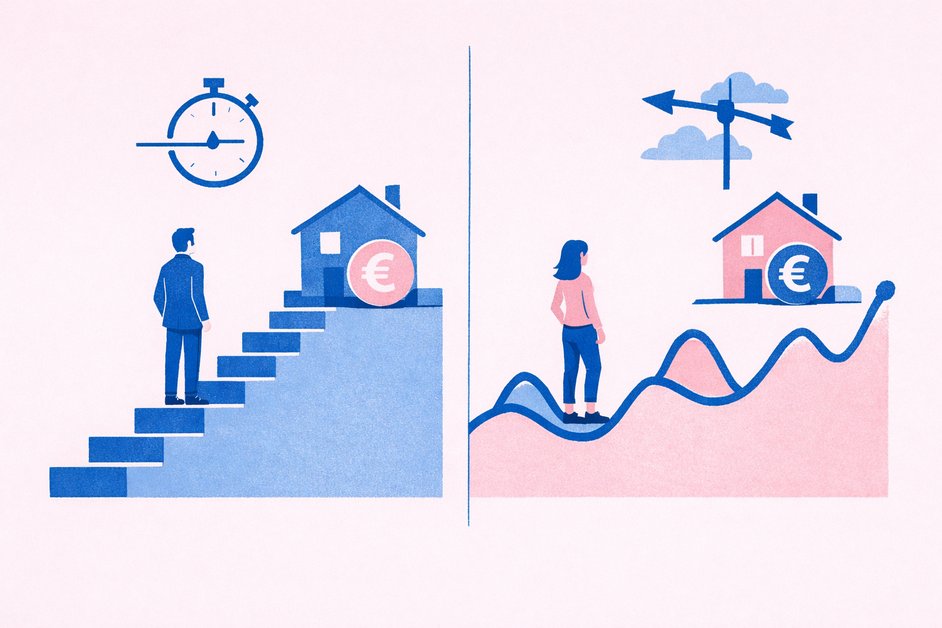
De wereld van financiën kent diverse soorten rente, zoals dagrente, dalrente en offerterente bij hypotheken, en wettelijke of overeengekomen rente bij schulden. Een rente-calculator biedt de mogelijkheid om te kiezen uit verschillende soorten rente. Het begrijpen van het verschil tussen nominale en effectieve rente is cruciaal voor geïnformeerde beslissingen over uw spaargeld en leningen; een hypotheekadviseur legt dit verschil tussen nominale en effectieve rente uit. Effectieve rente is een goede manier om verschillende financiële producten, zoals leningen en spaarrekeningen, te vergelijken. Het begrip van het verschil tussen rente en rendement is belangrijk voor wie spaargeld of beleggingen heeft. Het begrijpen van rente is essentieel voor het plannen van uw financiële toekomst, en het vergelijken van rente, kosten en looptijd is cruciaal voor het kiezen van de beste lening. Op deze pagina leest u meer over de verschillende rentesoorten en hun invloed op uw financiële keuzes.
Wat is rente en waarom is het belangrijk?
Rente is de vergoeding die u betaalt of ontvangt, uitgedrukt als een percentage van het bedrag dat u leent of uitleent. Dit bedrag is een belangrijk onderdeel van iedere lening. Het begrijpen van rente is essentieel voor het plannen van uw financiële toekomst.
Het is belangrijk om onderscheid te maken tussen nominale en effectieve rente. Voor een zakelijke hypotheek is rente zelfs het belangrijkste kostencomponent. De rente op staatsobligaties beïnvloedt de kosten die banken zelf maken. Het rente-op-rente effect is cruciaal voor het opbouwen van pensioen en financiële onafhankelijkheid. Reële rente helpt bij het bepalen van een reëel rendement op uw spaargeld, vooral bij waardeverlies door inflatie. Uiteindelijk is het cruciaal om te kijken naar de rente die u daadwerkelijk krijgt in uw persoonlijke situatie.
De belangrijkste soorten rente uitgelegd
De financiële wereld kent diverse soorten rente, elk met een eigen toepassing en impact. Belangrijke onderscheidingen zijn die tussen nominale, reële en effectieve rente. Effectieve rente houdt rekening met het rente-op-rente effect, terwijl de Europese Centrale Bank de reële rente toelicht met voorbeelden voor spaarders. Daarnaast zijn er vaste en variabele rentes die banken hanteren voor leningen aan consumenten. De Belastingdienst kent specifieke rentes zoals belastingrente, invorderingsrente en coulancerente. Ook wettelijke rente, handelsrente en overeengekomen rente zijn relevante begrippen. Het correct inschatten van de toepasselijke rentesoort is cruciaal, aangezien dit de totale kosten of opbrengsten aanzienlijk beïnvloedt.
Vaste rente: kenmerken en toepassingen
Vaste rente betekent dat het rentepercentage voor een gekozen looptijd vaststaat. Dit kan voor een aantal jaar zijn, of zelfs voor de gehele duur van een lening, los van marktontwikkelingen. Het biedt u een onveranderd rentepercentage en daarmee volledige zekerheid over uw maandlasten. Voor een hypotheek kenmerkt vaste rente zich door een constante maandelijkse rente, wat zorgt voor stabiliteit. Deze voorspelbaarheid geeft rust en helpt bij uw financiële planning, omdat de exacte hoogte van uw betalingen vooraf bekend is. Echter, vaste rente is meestal hoger dan variabele rente.
Variabele rente: voordelen en risico’s
Variabele rente beweegt mee met de markt, wat zowel voordelen als risico’s kent. Het rentetarief is meestal lager dan bij een vaste rente, wat aantrekkelijk is als u verwacht dat de rente de komende jaren zal dalen. U kunt dan besparen, want uw maandbedrag daalt als de rente zakt. Een stijgende rente brengt echter risico’s met zich mee; uw maandlasten gaan dan direct omhoog. Economische onrust of inflatie kan de rente verder opdrijven. Dit beïnvloedt niet alleen uw maandbedrag, maar ook de totale kosten en looptijd van uw lening.
Kapitaalmarktrente en dagrente: wat betekenen ze?
Kapitaalmarktrente is de rente op langlopende leningen, ook wel lange rente genoemd, die op de kapitaalmarkt wordt toegepast. Deze rente betreft de marktrente die bedrijven, banken en overheden betalen voor het lenen van geld op de kapitaalmarkt. Het is een belangrijke indicator voor lange termijn rentes, zoals die voor langlopende deposito’s. De kapitaalmarktrente bepaalt grotendeels de hoogte van actuele hypotheekrentes, omdat het de kostprijs is voor banken om geld te lenen. Dagrente, daarentegen, is een ander type rente en verschilt van kapitaalmarktrente, met name in de looptijd van de leningen waarop het van toepassing is.
Rentevaste periode bij hypotheken: wat moet je weten?
De rentevaste periode bij hypotheken is de termijn waarin de hypotheekrente vaststaat en gedurende die tijd niet wijzigt, wat zorgt voor een vast rentetarief.
Deze termijn kan variëren van 1 maand tot 30 jaar, wat de mogelijke duur van de rentevaste periode aangeeft, en beïnvloedt de hoogte en het risico van uw hypotheekrente, waarbij uw keuze rekening houdt met hoe belangrijk zekerheid over maandlasten is en uw toekomstplannen.
Soorten rentevaste periodes
Een rentevaste periode is de afgesproken tijd waarin uw rente hetzelfde blijft. Deze periodes variëren van minimaal 1 jaar tot maximaal 30 jaar. U kunt kiezen uit bijvoorbeeld 1, 2, 3, 5, 6, 7, 10, 12, 15, 17, 20, 25 of 30 jaar. Deze termijnen bieden u zekerheid over de rente die u betaalt. Soms heeft een rentevaste periode ook een rentebedenktijd. Banken zoals Obvion bieden diverse rentevaste periodes aan. Kiest u voor een korte periode, dan kunnen uw maandlasten na afloop plotseling stijgen.
Invloed op maandlasten en risico’s
De rente heeft een directe invloed op uw maandlasten en de totale kosten van een lening. Hoe lager de rente, hoe lager de maandlasten en de totale kosten. Renteveranderingen kunnen uw maandlasten direct en ingrijpend beïnvloeden, vooral bij een aflossingsvrije hypotheek. Stel, u heeft een lening met variabele rente en de marktrente stijgt plotseling. Een stijging van de variabele rente leidt tot hogere maandlasten. Dit verhoogt het risico op betalingsproblemen, onhoudbare schulden en zelfs faillissementen voor leners met variabele rentepercentages.
Hoe kies je de juiste rentevorm voor jouw lening of hypotheek?
De juiste rentevorm voor uw lening of hypotheek kiest u op basis van uw persoonlijke financiële situatie, voorkeuren en de gewenste zekerheid. Uw eigen keuzes, zoals de rentevaste periode en de hypotheekvorm, beïnvloeden de uiteindelijke hypotheekrente en uw maandlasten.
Voor- en nadelen van vaste versus variabele rente
Vaste en variabele rente hebben elk hun eigen voor- en nadelen. Een belangrijk voordeel van variabele rente is dat het rentetarief meestal lager is dan bij een vaste rente. U profiteert dan van lagere maandlasten als de marktrente daalt. Echter, een nadeel is dat uw maandbedrag stijgt als de rente omhooggaat. Dit kan leiden tot onzekerheid en variabele maandlasten. Vaste rente biedt juist financiële zekerheid, maar is doorgaans hoger dan variabele rente. De keuze tussen deze twee draait om de gewenste zekerheid, de betaalbaarheid bij verschillende rentes en de voorwaarden van de lening. Soms kan een combinatie van vaste en variabele rente de optimale oplossing zijn.
Actuele rentetarieven vergelijken bij verschillende banken
Actuele rentetarieven vergelijken bij verschillende banken is cruciaal voor een weloverwogen financiële keuze. Een vergelijker toont de actuele hypotheekrente van banken en vergelijkt het rentepercentage van álle banken en hypotheekaanbieders. Deze tools vergelijken actuele rentes en voorwaarden van alle banken en geldverstrekkers in Nederland. Hoe dit vergelijken werkt en wat de invloed is van renteontwikkelingen, leest u verderop.
Hoe werkt vergelijken op ActueleRentestanden.nl?
Op ActueleRentestanden.nl vergelijkt u actuele rentetarieven en financiële informatie. U kunt hier hypotheekrentes, spaarrentes en leenrentes naast elkaar leggen. De site biedt een volledige en actuele vergelijking van meer dan 500 financiële producten, waarbij de gegevens dagelijks worden bijgewerkt. Sinds 2005 vindt u hier een overzicht van rentetarieven bij banken en financiële instellingen. U vergelijkt alle rentetarieven en ook de rentevaste periode. Het vergelijken van hypotheekrentes is eenvoudig en overzichtelijk, en u kunt direct offertes aanvragen.
Renteontwikkelingen en dalrente begrijpen
Dalrente betekent dat de rente op spaargeld daalt door marktontwikkelingen. De Europese Centrale Bank (ECB) heeft de rente in juni en september 2026 verhoogd. De markt verwacht nog een renteverhoging in het laatste kwartaal van 2026. Hierdoor kunnen spaarrentes in 2026 waarschijnlijk nog verder stijgen. De Rabobank voerde in augustus 2026 een lichte rentestijging door op spaartegoeden tot € 10.000. De ECB heeft haar inflatieverwachting voor 2026 naar 3,0% bijgesteld. De richting van de hypotheekrente in 2026 hangt sterk af van economische ontwikkelingen in Europa. Rente en inflatie blijven in 2026 moeilijk voorspelbaar, want onverwachte gebeurtenissen kunnen de rente snel een andere kant op sturen.
Wat is het verschil tussen vaste en variabele rente?
Het verschil tussen vaste en variabele rente zit in de stabiliteit van het rentetarief. Bij een vaste rente blijft uw rente gelijk gedurende de afgesproken rentevaste periode. Een bank mag deze tussentijds niet aanpassen. Een variabele rente daarentegen fluctueert maandelijks mee met de markt. Vaak heeft variabele rente een lager rentetarief dan vaste rente, terwijl vaste rente meestal hoger is. Uw keuze tussen deze soorten rente hangt af van de betaalbaarheid bij verschillende rentes. Ook de voorwaarden van de lening en uw gewenste zekerheid spelen een rol. Variabele rente is bijvoorbeeld de standaard bij projectfinanciering of overbruggingskredieten.
Hoe beïnvloedt rente de maandlasten van mijn hypotheek?
De rente die u betaalt op uw hypotheek heeft een directe invloed op de hoogte van uw maandlasten. Een hogere hypotheekrente betekent hogere maandelijkse betalingen. Dit beïnvloedt ook de totale kosten van uw lening over de gehele looptijd. Bij een variabele rente stijgen uw maandlasten direct als de rente omhoog gaat. Het omgekeerde geldt ook: een lagere rente zorgt voor lagere maandlasten.
Kan ik mijn hypotheek oversluiten voor een betere rente?
Jazeker, u kunt uw hypotheek oversluiten voor een betere rente. Dit kan verstandig zijn als de huidige hypotheekrente veel lager is dan de rente die u nu betaalt, of als andere aanbieders significant lagere rentetarieven bieden. Oversluiten maakt het mogelijk om over te stappen op een lagere actuele hypotheekrente, wat u financieel voordeel oplevert en geld bespaart op de lange termijn. Volgens de Consumentenbond kan dit ook voordeel opleveren door betere voorwaarden. U kunt de hele hypotheek opnieuw vormgeven, profiteren van lage rentes en deze voor langere tijd vastzetten. Bovendien biedt oversluiten de mogelijkheid om de hypotheek te verhogen voor bijvoorbeeld een verbouwing of verduurzaming.
Wat zijn de risico’s van een variabele rente?
De risico’s van een variabele rente zijn vooral rentestijgingen, financiële onzekerheid en hogere maandelijkse betalingen. Het belangrijkste risico is dat de rente kan stijgen, wat direct uw maandlasten beïnvloedt en een variabele rente risicovol maakt. Uw maandlasten kunnen onverwacht stijgen als de marktrente omhoog gaat, bijvoorbeeld door economische onrust of stijgende inflatie. De AFM wijst erop dat een lening met variabele rente het risico van stijgende kosten met zich meebrengt over de tijd. Dit beïnvloedt de looptijd en de totale kosten van uw lening. U loopt hierdoor het risico op hogere kosten. Een variabele rente bij de Rabobank brengt deze risico’s ook met zich mee. Een variabele rente is daarom vooral geschikt voor wie financiële schommelingen kan opvangen.
Hoe lang duurt een rentevaste periode meestal?
De duur van een rentevaste periode kan variëren van 1 maand tot maximaal 30 jaar. Bij Nederlandse hypotheken zijn veel opties beschikbaar, zoals 1, 2, 3, 5, 6, 7, 10, 12, 15, 17, 20, 25 en 30 jaar. Voor een vaste rente zijn periodes van 5, 10, 20 of 30 jaar gangbaar. Meestal kiest men voor 10, 20 of 30 jaar. De gemiddelde duur ligt tussen de 10 en 20 jaar. Bij een verhuurhypotheek kiest men vaak een kortere periode, van 1 tot 10 jaar. Mogelijke looptijden zijn dan 3, 5 of 7 jaar. Na deze periode wordt de rente herzien.