
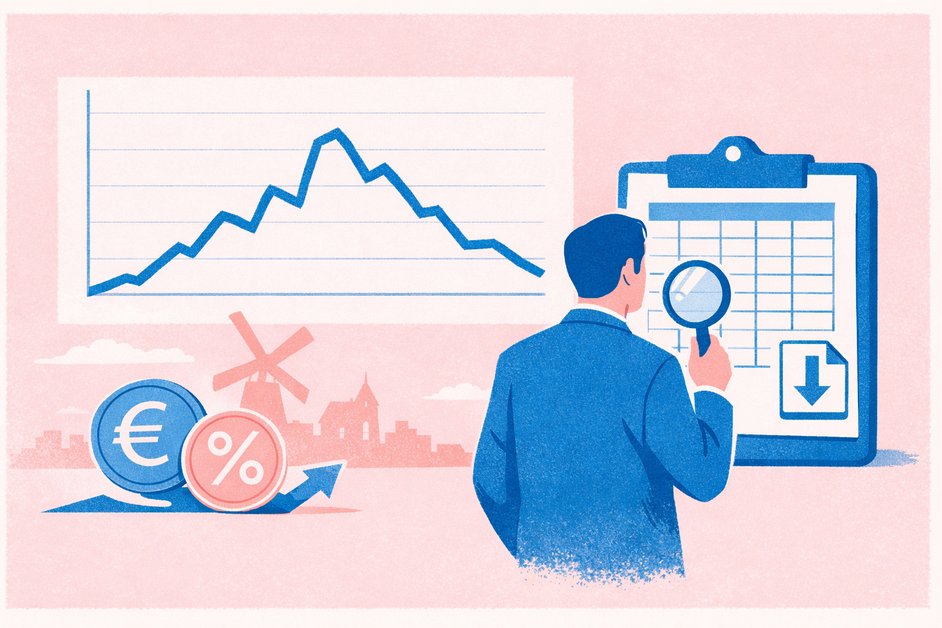
De historische spaarrente in Nederland, vastgelegd in CBS-data, toont sinds 1991 grote schommelingen. Deze rente daalde van pieken boven de 4% tussen 1997 en 2007 naar bijna 0% in 2020. Ook data van De Nederlandsche Bank bevestigt dit beeld, met een historisch laag niveau in de eerste helft van 2022.
Wat is de historische spaarrente en waarom is CBS-data belangrijk?
Historische spaarrente toont de ontwikkeling van spaarrentes over langere tijd. CBS-data is hierbij belangrijk als betrouwbare bron. Historische spaarrentepercentages in Nederland worden gebaseerd op data van het CBS en DNB. Deze percentages zijn gebaseerd op gegevens van het Centraal Bureau voor de Statistiek (CBS). Ook De Nederlandsche Bank (DNB) levert hiervoor gegevens aan. Vanaf 1991 worden deze gegevens verzameld. Data over spaarrente in Nederland is beschikbaar van 1991 tot 2025.
De spaarrente in Nederland heeft historisch gezien zowel stijgingen als dalingen gekend. In 1980 bereikte de spaarrente in Nederland een historisch hoogtepunt van 11,6 procent. Dit was de hoogste spaarrente ooit gemeten voor vrij opneembaar spaargeld. Voor de meeste spaarders is een stabiele rentegeschiedenis belangrijker dan een tijdelijk hoge piek. Historische rentes van banken geven een indicatie van toekomstige rentestabiliteit. Een spaarder baseert de keuze voor een spaarbank op zowel de huidige als de historische rente. Voor langetermijn spaarders, zoals iemand die voor de lange termijn een vermogen wil opbouwen, is het belangrijk om rekening te houden met de historische spaarrente bij de bankkeuze.
Ontwikkeling van de spaarrente in Nederland over de afgelopen decennia
De spaarrente in Nederland heeft de afgelopen decennia aanzienlijke schommelingen laten zien. Vanaf de tweede helft van de jaren negentig begon de rente geleidelijk te dalen. Deze daling zette door, wat uiteindelijk leidde tot historisch lage niveaus, soms zelfs rond de 0%. Iemand die bijvoorbeeld in 1995 begon met sparen, zag de rente anders ontwikkelen dan iemand die in 2020 startte.
Na een lange periode van verlagingen begon de spaarrente in Nederland vanaf 2022 weer te stijgen. Banken boden in 2022 en 2023 flink hogere spaarrentes, een trend die zich voortzette in 2024. Hierdoor bereikten de spaarrentes bij sommige banken in 2024 weer niveaus die aanzienlijk hoger waren dan in de voorgaande jaren. Voor spaarders is het duidelijk dat de rentebewegingen een belangrijke factor zijn bij de keuze van een spaarbank.
Overzicht van historische spaarrentes: tabellen en grafieken van CBS
Overzichten van historische spaarrentes, inclusief tabellen en grafieken, zijn primair gebaseerd op gegevens van het Centraal Bureau voor de Statistiek (CBS) en De Nederlandsche Bank (DNB). Deze historische rentepercentages voor spaarrente in Nederland omvatten data van eind 20e en begin 21e eeuw, specifiek de periode van 1991 tot en met 2009. De analyse van de spaarrente beslaat zelfs een periode van 30 jaar, met cijfers die teruggaan tot 1980.
Een grafiek laat de ontwikkeling van de gemiddelde spaarrentes in Nederland zien. Deze grafieken en tabellen presenteren vaak de gemiddelde rentes van deposito’s met opzegtermijn, zoals vrij opneembare spaarrekeningen. De spaarrente in Nederland is historisch gezien aanzienlijk gestegen en gedaald, waarbij de rentes na een piek in de zomer van 2024 weer daalden tot 2025. Dit soort overzichten helpt u de langetermijntrends te begrijpen.
Factoren die de historische spaarrente hebben beïnvloed
De historische spaarrente wordt door diverse factoren beïnvloed. Economische ontwikkelingen en de keuzes van De Nederlandsche Bank spelen hierin een belangrijke rol. De verwachting omtrent spaarrente wordt ook beïnvloed door economische factoren zoals inflatie, economische groei en beleidsmaatregelen van centrale banken. Daarnaast houden banken rekening met concurrentieoverwegingen en de vraag en het aanbod van spaargeld om de spaarrente te bepalen.
De belangrijkste factoren voor het bepalen van een variabele spaarrente door banken in Nederland zijn het rendement op beleggingen en de kosten van de bank. Verder beïnvloeden particulier en zakelijk geld lenen, de leenrente, de ECB-rente en de algemene marktrente de spaarrente. Voor een huishouden dat spaargeld wil laten renderen, is het belangrijk te begrijpen dat deze factoren continu in beweging zijn. Een stabiele historische spaarrente is zeldzaam. Wat betekent dit voor uw spaargeld?
Hoe vergelijk je spaarrentes over verschillende jaren en periodes?
Om spaarrentes over verschillende jaren en periodes te vergelijken, kijkt u verder dan alleen de nominale rente. Het is essentieel om spaarrentes te vergelijken voor maximaal rendement, gezien de grote verschillen in rentes en voorwaarden. Een slimme aanpak is het vergelijken van de effectieve rente, omdat een spaarproduct met dezelfde nominale rente meer kan opleveren als de rente vaker wordt bijgeschreven. Dit toont hoe uw spaarsaldo sneller groeit door rente-op-rente. Voor samengestelde rente zijn de rentevoet en de frequentie van uitbetaling belangrijke criteria.
U moet ook rekening houden met het type spaarproduct, zoals flexibele spaarrekeningen versus spaardeposito’s, en verschillende rentevaste periodes. Spaarrentes kunt u vergelijken op basis van de locatie van de bank, zoals buitenlandse banken versus Nederlandse banken. Het vergelijken van rentes is soms lastig, omdat financiers verschillende risicoklassen en rentevaste periodes hanteren. Een analyse van rente onderzoekt het renteverschil tussen banken en de ontwikkeling daarvan in een gegeven jaar. Door regelmatig de rentetarieven in het overzicht te vergelijken, bijvoorbeeld door een looptijd te kiezen, zorgt u voor de beste spaarrente.
Toegang tot en gebruik van officiële CBS-bronnen en data over spaarrentes
Officiële Nederlandse rentetarieven worden gepubliceerd door het Centraal Bureau voor de Statistiek (CBS). U kunt historische spaarrentegegevens raadplegen die gebaseerd zijn op data van zowel het CBS als De Nederlandsche Bank (DNB). Deze data over spaarrente in Nederland is beschikbaar vanaf 1991 en loopt tot en met 2025. Wanneer u bijvoorbeeld de langetermijntrends wilt analyseren voor een toekomstige investering, bieden deze officiële cijfers een solide basis. Voor actuele informatie wordt data over spaarrentes en beleggingen zelfs dagelijks bijgewerkt, vanaf 2005. Dit maakt het mogelijk om de ontwikkeling van de historische spaarrente via CBS-bronnen nauwkeurig te volgen en te analyseren.
Wat betekenen de historische spaarrentes voor jouw spaarrekening vandaag?
De historische spaarrentes laten zien hoe sterk de rentes kunnen schommelen, wat van belang is voor uw spaarrekening vandaag. In Nederland kende de spaarrente de afgelopen decennia aanzienlijke bewegingen. Zo lagen de rentes begin jaren negentig ruim boven de 5%, en de hoogste rente ooit gemeten door een Nederlandse bank was 11,6% in 1980.
Tussen 2015 en 2022 daalden de spaarrentes naar historisch lage niveaus, vaak rond de 0%. Vanaf 2022 volgde een snelle stijging, gedreven door hoge inflatie en renteverhogingen van de Europese Centrale Bank (ECB). Het Centraal Bureau voor de Statistiek (CBS) merkte echter op dat de rente op deposito’s van huishoudens in 2022 in Nederland minder toenam dan de gemiddelde depositorente in het eurogebied. De spaarmarkt is voortdurend in beweging, waardoor het volgen van actuele ontwikkelingen relevant blijft.
Relatie tussen spaarrente en hypotheekrente
De relatie tussen spaarrente en hypotheekrente is direct, vooral bij een spaarhypotheek. Bij dit type hypotheek is de spaarrente gelijk aan de betaalde hypotheekrente. Dit betekent dat als de hypotheekrente stijgt, uw spaarrente ook omhoog gaat. Omgekeerd geldt hetzelfde: daalt de hypotheekrente, dan gaat de spaarrente ook omlaag.
Een hoge hypotheekrente bij een spaarhypotheek resulteert in een even hoge spaarrente, wat vooral gunstig is bij hoge hypotheekrente. Het verschil in zekerheid tussen spaargeld en een hypotheek is terug te zien in de rente. Dit verschil tussen spaarrentes en hypotheekrentes is uitgegroeid tot meer dan 3,6%. U kunt actuele hypotheekrentes vergelijken op onze pagina met 10 jaar rente vast.
Hypotheekrente Rabobank: actuele trends en vergelijking
Voor actuele trends en een directe vergelijking van de hypotheekrente bij de Rabobank is de informatie beperkt. Rabobank deelt niet publiekelijk rentestanden. Er is geen specifieke vergelijking van actuele hypotheekrentes van de Rabobank met andere aanbieders beschikbaar. Informatie over historische trends van de hypotheekrentes specifiek voor de Rabobank ontbreekt in de beschikbare gegevens. U kunt wel de hypotheekrente van Rabobank bekijken op hun eigen website.
De rentestanden van de Rabobank kunnen per regio verschillen. Ook hanteert Rabobank eenmalige kortingen. Het is verstandig om verder te kijken dan alleen de Rabobank voor hypotheekopties. Een onafhankelijk adviseur kan een vergelijking maken van alle geldverstrekkers.
Hoe betrouwbaar is de CBS-data over spaarrentes?
Voor actuele cijfers is de betrouwbaarheid van CBS-data over spaarrentes beperkt. Volgens het CBS is deze data niet meer actueel sinds 2017. De waarneming van financiële markten is namelijk overgedragen aan De Nederlandse Bank (DNB). Toch blijft historische CBS-data over sparen beschikbaar. U kunt deze gegevens raadplegen in StatLine, zoals het CBS zelf aangeeft. Dit helpt u bij het analyseren van de historische spaarrente.
Waarom daalt of stijgt de spaarrente in bepaalde periodes?
De spaarrente daalt of stijgt door verschillende factoren, omdat de waarde van geld voortdurend verandert. Zo beweegt spaarrente mee met de economie, de financiële markt en de behoefte van banken aan spaargeld. Economische ontwikkelingen en bankkeuzes beïnvloeden de hoogte van spaarrente, net als het rentebeleid van centrale banken. Volgens de ACM blijft de spaarrente bij grootbanken achter bij de gestegen beleidsrente van de ECB. Banken wegen af of ze de rente verhogen, wat hun rentemarge aantast, of wachten. Hun marktmacht kan het verschil tussen beleidsrente en spaarrente laten oplopen. Vaak reageren spaarrentes met vertraging op veranderingen van de ECB, wat leidt tot tijdelijk verschillende rentes bij banken. Dit onderstreept het belang van het vergelijken van historische spaarrentegegevens.
Kan ik historische spaarrentegegevens downloaden voor eigen analyse?
U kunt historische spaarrentegegevens downloaden voor eigen analyse. Deze gegevens zijn gebaseerd op data van De Nederlandsche Bank en het Centraal Bureau voor de Statistiek, verzameld sinds 1991. Voor specifieke downloadopties voor spaarrentegegevens kunt u het beste de websites van deze instanties raadplegen, zoals CBS StatLine.
Hoe verhouden spaarrentes zich tot inflatie en economische ontwikkelingen?
Spaarrentes bewegen sterk mee met inflatie, economische ontwikkelingen en het rentebeleid van centrale banken. Ze reageren vooral op inflatie, economische onzekerheid en het beleid van centrale banken. Hoge inflatie leidt vaak tot een verhoging van de rente door centrale banken, waardoor spaarrentes meestal oplopen. Bij blijvend hoge inflatie en stijgende financieringskosten voor banken bewegen spaarrentes zijwaarts of omhoog. Omgekeerd dalen spaarrentes wanneer inflatie afneemt of er economische tegenwind is, waardoor ze lager blijven. Voor 2026 zullen spaarrentes waarschijnlijk grotendeels stabiel blijven, mits inflatie stabiel is en economische groei beperkt. Hoewel de economische theorie stelt dat spaarrente hoger hoort te zijn dan inflatie, is dit in de praktijk niet altijd het geval; de spaarrente kan zelfs onder de inflatie liggen.
Hoogste spaarrente


Beleggen
Wilt u uw vermogen laten groeien met beleggen? Onze experts denken graag met u mee!

