
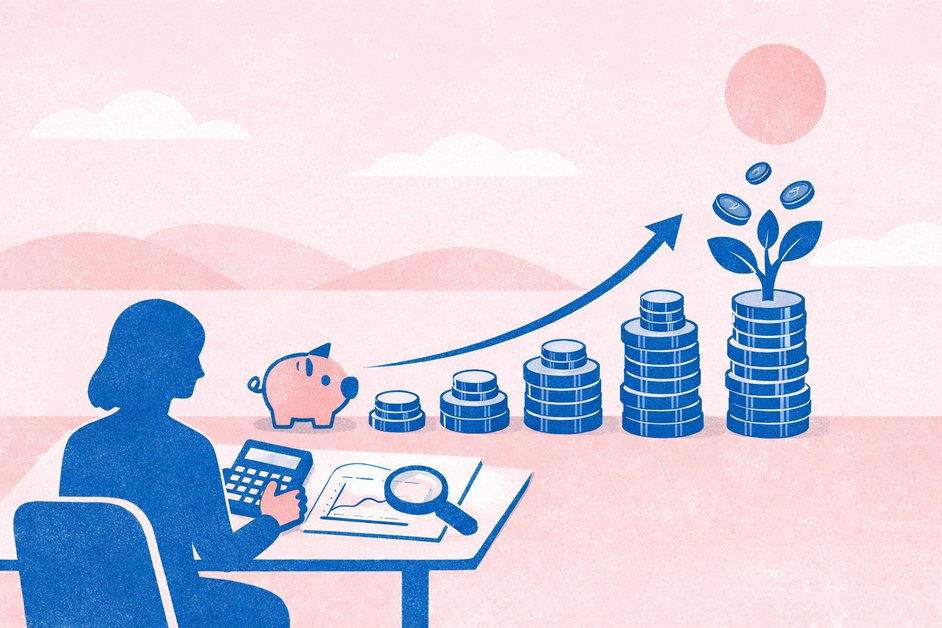
Een rente op rente spaarrekening laat uw spaargeld sneller groeien dan een gewone spaarrekening. Dit komt doordat u niet alleen rente ontvangt over uw oorspronkelijke inleg, maar ook over de al opgebouwde rente, wat het spaarsaldo exponentieel versnelt. Bij een initiële inleg van €1.000 die u 10 jaar laat staan tegen een jaarlijkse rente van 2,5%, groeit uw spaargeld naar circa €1.280,08; de totale rente bedraagt dan circa €280,08. Dit effect, ook wel samengestelde rente genoemd, toont aan hoeveel uw spaargeld over de jaren kan toenemen.
Wat is rente op rente bij een spaarrekening?
Rente op rente bij een spaarrekening betekent dat u rente ontvangt over de rente die u al eerder heeft gekregen. Dit effect, ook wel samengestelde rente genoemd, zorgt ervoor dat uw spaargeld sneller groeit. Een spaarrekening genereert op deze manier rente op rente, waardoor het bedrag op uw rekening steeds hoger wordt als u geen geld opneemt of bijstort. Wanneer de bank de rente maandelijks berekent, gebeurt dit over het nieuwe, hogere saldo.
De hoeveelheid rente die u ontvangt, hangt af van het rentepercentage, uw spaarsaldo en de rekenmethode van de bank. Het moment van rente-uitkering verschilt per type spaarrekening. Voor de meeste spaarders is een spaarrekening met frequentere rente-uitkering voordeliger, omdat het rente-op-rente-effect dan sneller werkt. De spaarrente die u ziet, is meestal de jaarlijkse rente. Echter, de effectieve rente op een spaarrekening kan afwijken van de nominale rente, omdat deze ook afhangt van hoe vaak de rente wordt uitgekeerd.
Hoe werkt het rente-op-rente-effect in de praktijk?
Het rente-op-rente-effect werkt in de praktijk doordat rente die u ontvangt op uw spaarrekening, direct weer wordt meegeteld voor de volgende renteberekening. Dit betekent dat u rente krijgt over uw oorspronkelijke inleg én over de al opgebouwde rente. Een spaarproduct keert de opgebouwde spaarrente vaak maandelijks of per kwartaal uit. Hierdoor wordt het rente-op-rente-effect sterker, want hoe vaker de rente wordt bijgeschreven, hoe sneller uw spaargeld groeit. Dit maakt frequentere bijschrijvingen een slimme keuze voor spaarders.
Zo’n dagelijkse renteberekening met kwartaaluitkering creëert bijvoorbeeld al een samengestelde rente. Door dit effect stijgt uw inleg exponentieel, niet lineair. De daadwerkelijke rente die u ontvangt, inclusief dit effect, noemen we de effectieve rente. Deze is vaak hoger dan de nominale rente die banken adverteren, juist omdat de rente meerdere keren per jaar wordt bijgeschreven.
Rente op rente berekenen: formule en voorbeelden
U berekent rente op rente met de formule Eindbedrag = Hoofdsom × (1 + Rentepercentage)^Tijd. Deze methode, ook bekend als de samengestelde interest formule, gebruikt uw beginkapitaal, het rentepercentage en het aantal jaren om het eindkapitaal te bepalen. De formule voor rente op rente wordt gegeven door een combinatie van inleg, rente en looptijd variabelen. U kunt de berekening stap voor stap uitvoeren om het effect te zien, of gebruikmaken van een rente-op-rente calculator die de samengestelde rente over een bepaalde periode berekent.
Stap-voor-stap berekening van rente op rente
Een stap-voor-stap berekening van rente op rente begint met de formule: Eindbedrag = Hoofdsom × (1 + Rentepercentage)^Tijd. Deze formule is de basis voor het berekenen van samengestelde rente. U start met de hoofdsom, dit is uw oorspronkelijke inleg. Vervolgens telt u bij het rentepercentage de waarde één op. Dit geheel verheft u tot de macht van de tijd, uitgedrukt in jaren of periodes. Het resultaat vermenigvuldigt u met de hoofdsom om het uiteindelijke eindbedrag te krijgen. Een voorbeeld van deze berekening helpt om het effect te begrijpen.
Voorbeeldberekeningen met verschillende spaartarieven en looptijden
Voorbeeldberekeningen laten zien hoe spaartarieven en looptijden uw rendement beïnvloeden. Spaardeposito’s hebben rentepercentages die variëren met de looptijd, van 3 maanden tot 10 jaar. Deze rentes verschillen ook per bank. Een goede renteberekening helpt u bij het vergelijken van verschillende spaarproducten. Zo’n berekening kan het effect van meer rendement tonen door twee spaarrekeningen te vergelijken. U kunt hiermee zien wat u meer kunt sparen met een hogere rente, en beoordelen of overstappen naar een andere bank de moeite waard is. RenteVast Rekeningen bieden ook verschillende looptijden met bijbehorende rentes. Een concrete spaarrenteberekening kan een opgebouwde rente van €28,20 illustreren over een periode van 1 januari tot 31 december, afhankelijk van saldi en rente.
Gebruik maken van een rente-op-rente calculator
Een rente-op-rente calculator helpt u om het effect van samengestelde rente op uw spaargeld of beleggingen inzichtelijk te maken. Deze tool berekent wat u mag verwachten over een bepaalde periode. U voert hiervoor de hoofdsom, het jaarlijks rentepercentage en het aantal jaren in. Ook geeft u aan hoe vaak de rente per jaar wordt samengesteld.
De calculator biedt inzicht in de werking van samengestelde interest. Het laat u zien hoe regelmatige inleg uw eindkapitaal beïnvloedt. Dit is een handige manier om te begrijpen hoe uw geld over tijd groeit.
Vergelijken van spaarrekeningen op basis van rente en voorwaarden
Spaarders moeten spaarrentes en voorwaarden van verschillende banken vergelijken om de beste rente op rente spaarrekening te vinden. Kijk daarbij verder dan alleen de nominale rente; de effectieve spaarrente is leidend. Let op de rentevoet, de frequentie van rente-uitbetaling en de specifieke voorwaarden van het product. Dit helpt je om het maximale rendement uit je spaargeld te halen. Later kijken we naar het verschil tussen enkelvoudige en samengestelde rente en de belangrijke voorwaarden voor rente-op-rente bij spaarproducten.
Verschil tussen enkelvoudige en samengestelde rente
Het verschil tussen enkelvoudige en samengestelde rente is fundamenteel voor de groei van uw spaargeld. Enkelvoudige rente berekent de rente alleen over de oorspronkelijke hoofdsom. Samengestelde rente, ook bekend als het rente-op-rente-effect, berekent rente over het oorspronkelijke bedrag én over de reeds opgebouwde rente. Dit zorgt voor een fors hogere vermogensopbouw. Stel, u spaart €10.000 tegen een jaarlijkse rente van 2,5% gedurende 10 jaar. Met enkelvoudige rente zou uw spaargeld na 10 jaar €12.500 bedragen (€10.000 hoofdsom plus 10 x €250 rente). Met samengestelde rente groeit dit bedrag naar circa €12.800,85, wat een verschil van ruim €300 is door het rente-op-rente-effect. Het verschil tussen samengestelde en enkelvoudige rente wordt bovendien exponentieel groter over langere perioden, wat de kracht van samengestelde rente voor vermogensopbouw benadrukt.
Belangrijke voorwaarden voor rente-op-rente bij spaarproducten
Voor een optimaal rente-op-rente effect bij spaarproducten zijn specifieke voorwaarden van belang. De frequentie van rente-uitbetaling is hierbij een cruciale factor. Wanneer u spaarrekeningen vergelijkt, let dan goed op de rentevoet en hoe vaak de rente wordt bijgeschreven. Het is ook belangrijk om in de productdetails te controleren of er sprake is van rente-op-rente. Daarnaast beïnvloeden de voorwaarden voor rente-uitkering direct de spaarrente die u ontvangt. Denk hierbij aan beperkende voorwaarden, zoals een maximale geldigheidsduur van een aanbieding of een verplicht gekoppelde betaalrekening. Sommige spaarrekeningen hanteren een saldo-afhankelijke rente, waarbij het percentage kan wijzigen op basis van de hoogte van uw spaarsaldo, zoals een hogere rente boven de €20.000. Het rente-op-rente-effect werkt alleen als de bank de ontvangen rente periodiek op dezelfde spaarrekening stort.
Tips om optimaal te profiteren van rente op rente
Om optimaal te profiteren van rente op rente zijn er een paar belangrijke strategieën die u kunt toepassen.
- Kies voor frequente rente-uitkering: Een maandelijkse uitkering van spaarrente leidt tot een optimaal rente-op-rente-effect.
- Vergelijk spaarrentes: Spaarrentes vergelijken is essentieel voor een maximaal rendement. Let daarbij op de effectieve rente, want die laat zien hoe uw spaarsaldo sneller groeit door rente op rente.
- Gebruik een calculator: Een rente op rente calculator biedt inzicht in de werking van samengestelde interest.
- Begin op tijd met beleggen: Tijd is cruciaal voor het maximaliseren van het rendement via het rente-op-rente effect, vooral bij beleggingsbeslissingen.
- Laat uw geld staan: Haal zo min mogelijk geld van uw beleggingsrekening. Dit helpt u optimaal te profiteren van het rente op rente-effect.
Door deze tips te volgen, kunt u uw spaarrente optimaliseren en een groter rendement behalen.
Is rente op rente altijd gegarandeerd bij spaarrekeningen?
Rente op rente is niet altijd gegarandeerd bij spaarrekeningen, omdat de rente vaak variabel is. De rente op een gewone spaarrekening kan elk moment stijgen of dalen. Hoewel de meeste spaarrekeningen een variabele rente hebben, bieden sommige spaarproducten wel een vaste rente. De spaarrente die u ziet, is vrijwel altijd de rente die u op jaarbasis ontvangt. Dit maakt het rente-op-rente effect mogelijk, maar de hoogte ervan is afhankelijk van de actuele rentestand en de voorwaarden van uw specifieke spaarrekening.
Hoe beïnvloedt het depositogarantiestelsel mijn spaargeld?
Uw spaargeld is beschermd door het depositogarantiestelsel bij een bankfaillissement. U krijgt uw geld terug tot €100.000 per persoon per bank, zoals de Consumentenbond aangeeft. Dit geldt voor betaalrekeningen, spaarrekeningen en termijndeposito’s. Zowel particuliere als zakelijke spaarders vallen onder deze regeling. Voor gezamenlijke rekeningen is de bescherming zelfs €200.000. Dit maakt het risico op verlies van uw spaargeld zeer laag.
Kan ik rente op rente ook toepassen bij een deposito?
Ja, u kunt rente op rente toepassen bij een deposito, al varieert de mogelijkheid per bank en looptijd. Bij kortlopende deposito’s wordt de rente vaak pas aan het einde van de looptijd uitgekeerd, waardoor rente-op-rente dan niet van toepassing is. Sommige langlopende spaardeposito’s, zoals die met een looptijd van 10 jaar, storten jaarlijks rente bij, wat het rendement extra hard laat oplopen. Hoe vaak u rente ontvangt, is een belangrijk criterium bij het vergelijken van deposito’s. Als de rente op een tegenrekening wordt gestort, ontbreekt het rente-op-rente effect op het deposito zelf. U kunt de rente ontvangen zonder te wachten tot het einde van de looptijd, maar dan kunt u er direct over beschikken. De spaarrente op een deposito staat vast zolang het deposito loopt, waardoor u profiteert van een vaste rente en zekerheid heeft over uw rendement, ongeacht rentedalingen.
Wat is het verschil tussen spaarrente en hypotheekrente?
Spaarrente en hypotheekrente zijn fundamenteel verschillend en dienen uiteenlopende doelen in de financiële wereld. De hypotheekrente die u betaalt voor een lening om een huis te financieren, is vrijwel altijd hoger dan de spaarrente die u ontvangt op uw spaargeld. Dit verschil is te verklaren door het risico dat de bank loopt en de kosten die zij maakt.
Voor de bank is spaargeld een schuld die zij aan u moet terugbetalen, met een relatief laag risico en doorgaans flexibele voorwaarden. Een hypotheek daarentegen is een langlopende lening met een hoger risicoprofiel en hogere beheerkosten, zelfs met onderpand. De hogere hypotheekrente compenseert de bank voor dit hogere risico, de operationele kosten en zorgt voor haar winstmarge.
Een bijzondere uitzondering is de Bankspaar Hypotheek. Bij dit product is de rente die u ontvangt over het gespaarde bedrag gekoppeld aan de hypotheekrente die u betaalt. Dit betekent dat de spaarrente stijgt of daalt met de hypotheekrente, wat een unieke vorm van rentecompensatie biedt binnen dit specifieke hypotheekproduct.
Hoogste spaarrente


Beleggen
Wilt u uw vermogen laten groeien met beleggen? Onze experts denken graag met u mee!

